Il costo reale di un guasto in un resort: oltre il conto della riparazione
La fattura del manutentore descrive solo una parte del guasto. Un metodo per distinguere costi aggiuntivi, ricavi e margini persi, compensazioni e rischi reputazionali, con un esempio economico verificabile.
In questo approfondimento
La fattura racconta una parte dell'evento
Un guasto viene spesso ricordato attraverso il ricambio acquistato e le ore del tecnico. Nel frattempo la reception può aver bloccato camere, spostato ospiti, gestito richieste e riconosciuto compensazioni. La direzione commerciale può aver perso disponibilità proprio nei giorni in cui sarebbe stata vendibile.
Per ricostruire l'impatto serve un registro comune dell'evento: che cosa è accaduto, quali servizi sono stati coinvolti, per quanto tempo e con quali conseguenze economiche. Manutenzione, ricevimento e amministrazione possiedono parti diverse dell'informazione.
L'obiettivo è rendere confrontabili gli eventi e sostenere decisioni su prevenzione, ricambi e investimenti. Un valore credibile nasce da voci tracciabili, ipotesi dichiarate e assenza di duplicazioni.
Quattro gruppi di effetti economici
Il primo gruppo comprende i costi aggiuntivi per il ripristino: ricambi, prestazioni esterne, trasporti urgenti, noleggi e lavoro straordinario effettivamente generato dal guasto. Le ore ordinarie del personale interno si registrano come impiego di risorse; la loro valorizzazione deve rimanere distinguibile dal denaro speso in più.
Il secondo riguarda il margine perso sui servizi non venduti. Una camera indisponibile produce una perdita di vendita quando esiste una domanda che il resort non riesce a soddisfare con altra capacità equivalente. L'impatto sul margine considera anche i costi variabili effettivamente evitati.
Il terzo comprende i costi per gestire il disagio: compensazioni, servizi sostitutivi, trasferimenti e differenze di costo per sistemazioni alternative. Occorre verificare come siano contabilizzati, perché uno sconto può già ridurre i ricavi registrati.
Il quarto riguarda effetti ulteriori da valutare: danni a beni, tempi sottratti ad altre attività, controversie e reputazione. La loro quantificazione richiede evidenze dedicate. Una percentuale forfettaria aggiunta a ogni guasto può dare una precisione apparente e rendere poco affidabile il confronto.
Partire dalle camere-notte effettivamente perse
Il blocco di dieci camere per due notti genera venti camere-notte indisponibili. Per valutare la perdita economica bisogna ricostruire quante sarebbero state vendute e quante vendite siano state recuperate in altre camere o date senza ulteriore sacrificio economico.
La domanda prevista può essere sostenuta da prenotazioni, richieste rifiutate, andamento delle vendite e confronto con periodi appropriati. Se il dato è incerto, si utilizzano scenari espliciti. In presenza di prenotazioni già confermate, l'analisi parte dagli esiti reali: cancellazione, trasferimento, permanenza con compensazione o altra soluzione.
Per il linguaggio economico conviene mantenere definizioni comuni. Nel glossario STR/CoStar, l'ADR è il ricavo camere diviso per le camere vendute; il RevPAR è il ricavo camere diviso per le camere disponibili. Sono indicatori di ricavo, non di utile. [1]
Il valore della camera per il singolo evento deve riflettere le vendite effettivamente a rischio. La tariffa media annuale può descrivere male un fermo nel fine settimana di maggiore domanda. Anche il perimetro dei ricavi va chiarito, soprattutto nelle formule che comprendono pasti e altri servizi.
Un calcolo completo, con ipotesi visibili
Esempio illustrativo — ipotesi, non dati osservati. Un guasto rende indisponibili 10 camere per 2 notti. Si ipotizza che l'80% di quelle camere-notte sarebbe stato venduto, senza possibilità di recuperare la vendita altrove nel resort. Il ricavo previsto è 200 euro per camera-notte e i costi variabili realmente evitati sono 40 euro. Gli importi sono al netto dell'IVA; nessuna cifra rappresenta una tariffa di mercato verificata.
| Voce | Calcolo | Importo |
|---|---|---|
| Camere-notte indisponibili | 10 × 2 | 20 |
| Camere-notte attese non vendute | 20 × 80% | 16 |
| Ricavo camere perso | 16 × 200 € | 3.200 € |
| Costi variabili evitati | 16 × 40 € | 640 € |
| Margine di contribuzione perso | 3.200 − 640 € | 2.560 € |
| Riparazione e ricambi aggiuntivi | Ipotesi | 1.200 € |
| Straordinari aggiuntivi | Ipotesi | 200 € |
| Compensazioni ad altri ospiti rimasti in struttura | Ipotesi | 300 € |
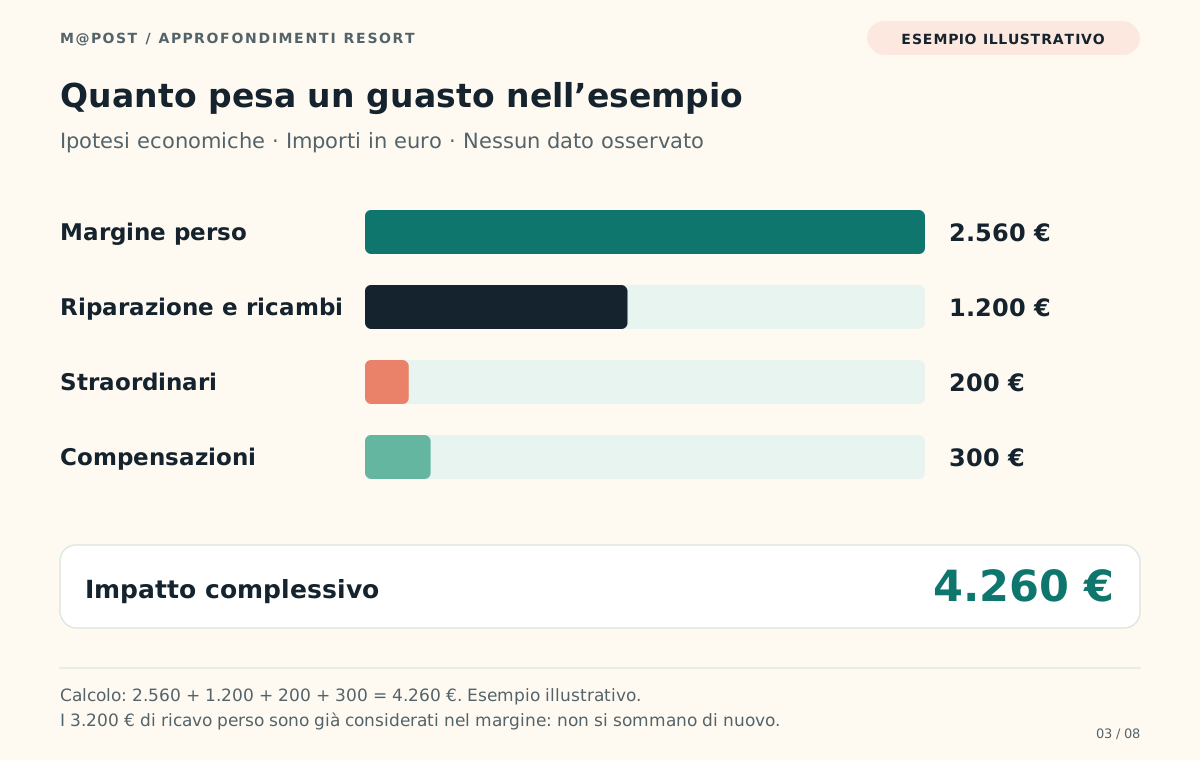
| Impatto economico stimato | 2.560 + 1.200 + 200 + 300 € | 4.260 € |
Le compensazioni riguardano ospiti diversi dalle sedici camere-notte non vendute. Si evita così di imputare due volte la stessa conseguenza. I 3.200 euro di ricavo perso sono già considerati nel margine di 2.560 euro e non si aggiungono nuovamente al totale.
L'esborso aggiuntivo ipotizzato è 1.700 euro; il margine non realizzato è 2.560 euro. Il totale descrive queste voci dell'evento e non pretende di rappresentare l'intero effetto sul risultato annuale. Costi fissi, trattamento contabile e possibili recuperi assicurativi richiedono una lettura coerente con l'amministrazione.
Descrizione testuale della figura
Quattro componenti dell’esempio: 2.560 euro di margine perso, 1.200 di riparazione, 200 di straordinari e 300 di compensazioni; totale 4.260 euro.
La reputazione ha valore, ma va trattata con metodo
Uno studio di Chris K. Anderson e Benjamin Lawrence, pubblicato nel 2014 e disponibile nel repository della Cornell University, rileva un'associazione tra un aumento dell'1% del punteggio di reputazione online e un aumento dello 0,99% del RevPAR nel campione analizzato, usando dati ReviewPro e STR. [2]
È una ricerca storica sulla relazione tra reputazione e risultati alberghieri. Non misura l'effetto di un singolo guasto, non dimostra che una riparazione generi quella variazione e non costituisce una previsione per un resort nel 2026. Per il bilancio dell'evento serve quindi una registrazione dei reclami e dei recuperi commerciali, mantenendo separati gli effetti economici documentati e quelli ancora incerti.
La manutenzione può contribuire all'analisi individuando problemi tecnici ricorrenti nelle segnalazioni. Se più ospiti lamentano lo stesso fenomeno, occorre ricondurlo a luogo, impianto e periodo. Le recensioni descrivono l'esperienza; l'indagine tecnica deve ricostruire le cause.
Registrare bene per evitare stime arbitrarie
Ogni evento significativo dovrebbe avere un identificativo che colleghi ordine di lavoro, blocco del servizio e conseguenze commerciali. L'intervallo di indisponibilità va registrato con inizio e fine effettivi, distinguendo il tempo di riparazione dall'attesa di ricambi, accesso, prova o riconsegna.
Per la parte economica è utile conservare documento o criterio di stima di ogni voce: fattura, ore aggiuntive, prenotazione interessata, compensazione e costo evitato. Un campo può indicare se l'importo è consuntivo, stima o scenario. Quando il dato diventa disponibile, la stima viene aggiornata mantenendo leggibile il motivo.
Le registrazioni commerciali contengono informazioni personali: nell'analisi tecnica bastano identificativi e valori pertinenti, con accessi coerenti con i ruoli. Al manutentore interessa capire l'impatto del fermo e la priorità di recupero, mentre i dettagli dell'ospite restano nei processi che li gestiscono.
Usare il costo dell'evento per decidere
La ricostruzione economica aiuta a confrontare le alternative. Un ricambio in scorta può ridurre l'attesa; una modifica può eliminare una causa ricorrente; un controllo può anticipare il deterioramento; un diverso accesso al locale tecnico può abbreviare il lavoro. Per ogni proposta occorre stimare quale parte del problema possa effettivamente migliorare.
Il costo di un evento passato non coincide automaticamente con un risparmio futuro. Un investimento va valutato considerando frequenza plausibile, probabilità che la misura sia efficace, costi di gestione e orizzonte di utilizzo. Se i dati sono scarsi, presentare scenari ragionati rende la decisione più trasparente di un unico ritorno economico apparentemente certo.
Per iniziare, il resort può selezionare alcuni eventi recenti con conseguenze visibili e ricostruirli insieme a ricevimento e amministrazione. Il CMMS può raccogliere i riferimenti tecnici; le informazioni commerciali e contabili completano il quadro attraverso collegamenti e responsabilità definiti.
Il risultato utile per la direzione è una scelta motivata: quale intervento riduce una conseguenza rilevante, quali ipotesi sostengono la previsione e come verificarne l'esito. La manutenzione acquista così una misura economica comprensibile, collegata ai servizi che il resort deve mantenere disponibili.
Fonti e riferimenti
- CoStar — STR Benchmark — Glossary: Average Daily Rate (ADR) e Revenue Per Available Room (RevPAR)Consultato il 21 novembre 2026.Ambito: Glossario consultato il 21 novembre 2026; definizioni, non stima di mercato.
- Cornell University eCommons / Service Science (INFORMS) — Anderson, C. K.; Lawrence, B. — The Influence of Online Reputation and Product Heterogeneity on Service Firm Financial PerformancePubblicazione: 2014-11-01. Consultato il 21 novembre 2026.Ambito: Studio storico pubblicato nel 2014; non dato di mercato corrente. Periodo del campione non specificato nell’abstract consultato.