Was ein Anlagenausfall im Resort wirklich kostet: mehr als die Reparaturrechnung
Die Reparaturrechnung beschreibt nur einen Teil eines Ausfalls. Ein Ansatz zur Trennung von Zusatzkosten, entgangenem Umsatz und Deckungsbeitrag, Entschädigungen und Reputationsrisiken — mit nachvollziehbarem Rechenbeispiel.
In diesem Ratgeber
- Die Rechnung erzählt nur einen Teil der Geschichte
- Vier Gruppen wirtschaftlicher Auswirkungen
- Bei den tatsächlich entgangenen Zimmernächten beginnen
- Eine vollständige Rechnung mit sichtbaren Annahmen
- Reputation hat einen Wert, verlangt aber eine disziplinierte Bewertung
- Saubere Aufzeichnungen statt willkürlicher Schätzungen
- Die Ereigniskosten für Entscheidungen nutzen
Die Rechnung erzählt nur einen Teil der Geschichte
Ein Anlagenausfall bleibt häufig über das beschaffte Ersatzteil und die Arbeitsstunden des Technikers in Erinnerung. Gleichzeitig hat die Rezeption möglicherweise Zimmer gesperrt, Gäste umquartiert, Anfragen bearbeitet und Entschädigungen angeboten. Dem Vertrieb kann gerade an den Tagen Kapazität gefehlt haben, an denen diese Zimmer verkäuflich gewesen wären.
Um die Auswirkungen zu rekonstruieren, braucht es eine gemeinsame Ereignisaufzeichnung: Was ist geschehen, welche Leistungen waren betroffen, wie lange und mit welchen wirtschaftlichen Folgen? Instandhaltung, Rezeption und Finanzbereich verfügen jeweils über unterschiedliche Teile dieser Informationen.
Ziel ist, Ereignisse vergleichbar zu machen und Entscheidungen zu Prävention, Ersatzteilen und Investitionen zu unterstützen. Eine belastbare Zahl beruht auf nachvollziehbaren Einzelpositionen, offengelegten Annahmen und der Vermeidung von Doppelzählungen.
Vier Gruppen wirtschaftlicher Auswirkungen
Die erste Gruppe umfasst zusätzliche Kosten der Wiederherstellung: Ersatzteile, Fremdleistungen, Eiltransporte, Mietgeräte und tatsächlich durch den Ausfall verursachte Überstunden. Reguläre Arbeitsstunden interner Mitarbeitender sind als Ressourcenverbrauch zu erfassen; ihre Bewertung muss von zusätzlichen zahlungswirksamen Ausgaben unterscheidbar bleiben.
Die zweite Gruppe ist der entgangene Deckungsbeitrag aus nicht verkauften Leistungen. Ein nicht verfügbares Zimmer verursacht einen Verkaufsverlust, wenn Nachfrage besteht, die das Resort nicht mit gleichwertiger Ersatzkapazität bedienen kann. Bei der Wirkung auf den Deckungsbeitrag werden auch die tatsächlich vermiedenen variablen Kosten berücksichtigt.
Die dritte Gruppe umfasst Kosten der Bewältigung von Beeinträchtigungen: Entschädigungen, Ersatzleistungen, Transfers und Mehrkosten alternativer Unterkünfte. Die buchhalterische Behandlung muss geprüft werden, da ein Preisnachlass den erfassten Umsatz möglicherweise bereits vermindert.
Die vierte Gruppe betrifft weitere zu bewertende Folgen: Sachschäden, von anderen Tätigkeiten abgezogene Arbeitszeit, Streitigkeiten und Reputation. Ihre Quantifizierung braucht konkrete Nachweise. Ein pauschaler Zuschlag auf jeden Ausfall kann Genauigkeit vortäuschen und zugleich Vergleiche unzuverlässig machen.
Bei den tatsächlich entgangenen Zimmernächten beginnen
Zehn Zimmer für zwei Nächte außer Betrieb zu nehmen, ergibt zwanzig nicht verfügbare Zimmernächte. Für die wirtschaftliche Bewertung ist festzustellen, wie viele davon verkauft worden wären und welche Verkäufe ohne zusätzliche wirtschaftliche Einbuße in anderen Zimmern oder an anderen Terminen aufgefangen wurden.
Die erwartete Nachfrage lässt sich durch Buchungen, abgewiesene Anfragen, Verkaufsverläufe und Vergleiche mit geeigneten Zeiträumen stützen. Bei unsicheren Daten sind ausdrücklich benannte Szenarien sinnvoll. Wenn Buchungen bereits bestätigt waren, beginnt die Analyse mit dem tatsächlichen Ergebnis: Stornierung, Umquartierung, Aufenthalt mit Entschädigung oder eine andere Lösung.
Ein gemeinsames wirtschaftliches Vokabular hilft. Im STR/CoStar-Glossar ist ADR als Zimmerumsatz geteilt durch verkaufte Zimmer definiert; RevPAR ist Zimmerumsatz geteilt durch verfügbare Zimmer. Beide messen Umsatz, nicht Gewinn. [1]
Der für ein einzelnes Ereignis angesetzte Zimmerwert sollte die tatsächlich gefährdeten Verkäufe abbilden. Der Jahresdurchschnittspreis kann einen Ausfall am stärksten nachgefragten Wochenende nur unzureichend darstellen. Auch der Umsatzumfang muss klar sein, insbesondere bei Paketen mit Verpflegung und weiteren Leistungen.
Eine vollständige Rechnung mit sichtbaren Annahmen
Rechenbeispiel — Annahmen, keine beobachteten Daten. Ein Ausfall macht 10 Zimmer für 2 Nächte unbenutzbar. Angenommen, 80 % dieser Zimmernächte wären verkauft worden, ohne Möglichkeit, die Verkäufe an anderer Stelle im Resort aufzufangen. Der erwartete Umsatz beträgt 200 € je Zimmernacht, die tatsächlich vermiedenen variablen Kosten betragen 40 €. Alle Beträge verstehen sich ohne Umsatzsteuer; keiner der Werte stellt einen überprüften Marktpreis dar.
| Position | Berechnung | Betrag |
|---|---|---|
| Nicht verfügbare Zimmernächte | 10 × 2 | 20 |
| Erwartete entgangene Zimmernächte | 20 × 80 % | 16 |
| Entgangener Zimmerumsatz | 16 × 200 € | 3.200 € |
| Vermiedene variable Kosten | 16 × 40 € | 640 € |
| Entgangener Deckungsbeitrag | 3.200 € − 640 € | 2.560 € |
| Zusätzliche Reparaturen und Ersatzteile | Annahme | 1.200 € |
| Zusätzliche Überstunden | Annahme | 200 € |
| Entschädigungen an andere, im Resort verbliebene Gäste | Annahme | 300 € |
| Geschätzte wirtschaftliche Auswirkung | 2.560 € + 1.200 € + 200 € + 300 € | 4.260 € |
Die Entschädigungen betreffen andere Gäste und sind von den sechzehn nicht verkauften Zimmernächten getrennt. Damit wird dieselbe Folge nicht doppelt angesetzt. Die 3.200 € entgangenen Umsatzes sind bereits im Deckungsbeitrag von 2.560 € berücksichtigt und dürfen nicht noch einmal zum Gesamtbetrag addiert werden.
Der angenommene zusätzliche Mittelabfluss beträgt 1.700 €; der nicht erwirtschaftete Deckungsbeitrag beträgt 2.560 €. Die Summe beschreibt diese Bestandteile des Ereignisses und beansprucht nicht, dessen gesamte Wirkung auf das Jahresergebnis abzubilden. Fixkosten, bilanzielle Behandlung und mögliche Versicherungsleistungen erfordern ein mit dem Finanzbereich abgestimmtes Vorgehen.
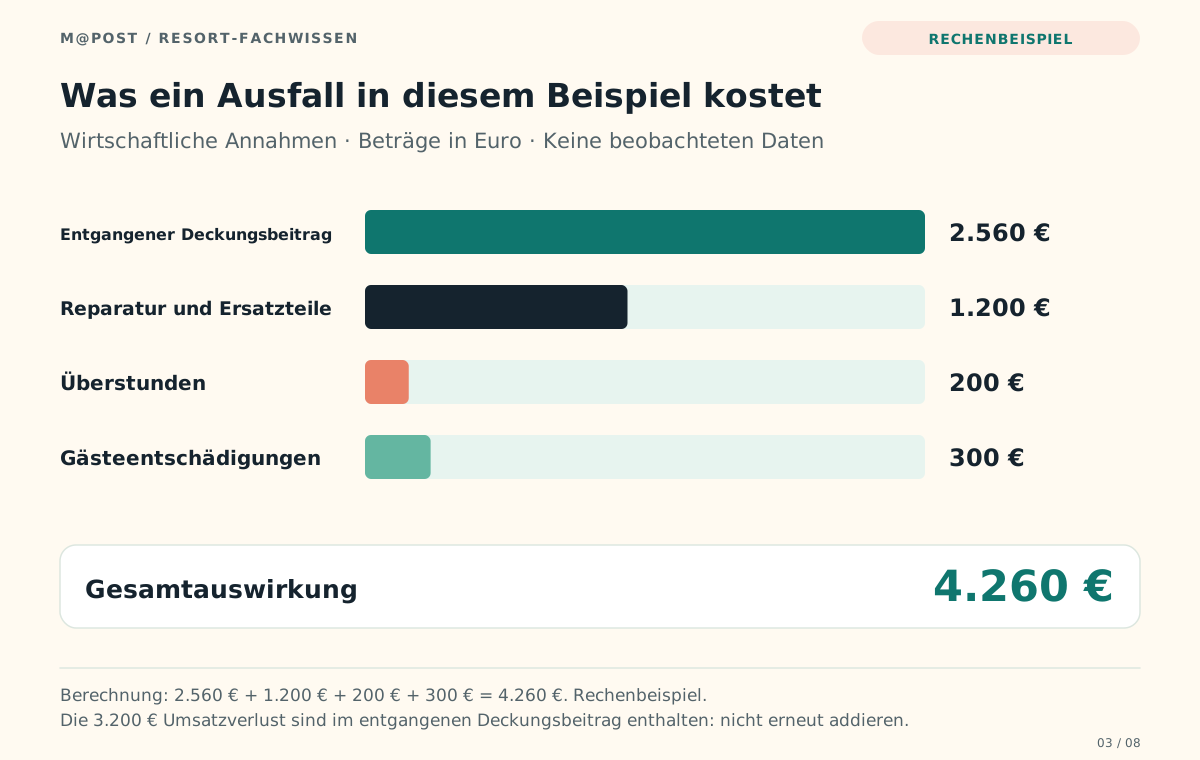
Textbeschreibung dieser Abbildung
Vier Bestandteile des Beispiels: 2.560 € entgangener Deckungsbeitrag, 1.200 € Reparaturkosten, 200 € Überstunden und 300 € Entschädigungen; insgesamt 4.260 €.
Reputation hat einen Wert, verlangt aber eine disziplinierte Bewertung
Eine Studie von Chris K. Anderson und Benjamin Lawrence, 2014 veröffentlicht und im Repositorium der Cornell University verfügbar, beschreibt in der untersuchten Stichprobe einen Zusammenhang zwischen einem um 1 % höheren Online-Reputationswert und einem Anstieg des RevPAR um 0,99 %. Verwendet wurden Daten von ReviewPro und STR. [2]
Dies ist eine historische Untersuchung zum Zusammenhang zwischen Reputation und wirtschaftlicher Hotelleistung. Sie misst weder die Wirkung eines einzelnen Ausfalls noch weist sie nach, dass eine Reparatur diese Veränderung bewirkt. Sie ist auch keine Prognose für ein Resort im Jahr 2026. Die Ereignisbewertung braucht deshalb Aufzeichnungen über Beschwerden und Maßnahmen zur wirtschaftlichen Wiederherstellung, wobei belegte wirtschaftliche Folgen von weiterhin unsicheren Auswirkungen getrennt bleiben.
Die Instandhaltung kann zur Analyse beitragen, indem sie wiederkehrende technische Probleme in Meldungen erkennt. Beschweren sich mehrere Gäste über dasselbe Symptom, muss dieses einem Ort, einer Anlage und einem Zeitraum zugeordnet werden. Bewertungen beschreiben das Erlebnis; die technische Untersuchung muss die Ursachen feststellen.
Saubere Aufzeichnungen statt willkürlicher Schätzungen
Jedes bedeutende Ereignis sollte eine Kennung haben, die Arbeitsauftrag, Leistungsunterbrechung und wirtschaftliche Folgen verbindet. Die Nichtverfügbarkeit ist mit tatsächlichem Beginn und Ende zu erfassen. Reparaturzeit und Wartezeiten auf Ersatzteile, Zugang, Prüfungen oder Übergabe sind getrennt darzustellen.
Für jede wirtschaftliche Position ist ein Beleg oder ein Schätzverfahren aufzubewahren: Rechnung, zusätzliche Stunden, betroffene Buchung, Entschädigung und vermiedene Kosten. Ein Feld kann kennzeichnen, ob ein Betrag ein Ist-Wert, eine Schätzung oder ein Szenario ist. Sobald Daten vorliegen, wird die Schätzung aktualisiert; der Grund der Änderung bleibt nachvollziehbar.
Vertriebsunterlagen enthalten personenbezogene Informationen. Die technische Analyse benötigt nur relevante Kennungen und Werte, mit rollenbezogenen Zugriffsrechten. Die Instandhaltung muss die Auswirkungen des Stillstands und die Priorität der Wiederherstellung verstehen, während Gästedetails in den dafür zuständigen Prozessen verbleiben.
Die Ereigniskosten für Entscheidungen nutzen
Die Rekonstruktion der wirtschaftlichen Auswirkungen ermöglicht den Vergleich von Alternativen. Ein bevorratetes Ersatzteil kann Wartezeit verkürzen; eine Änderung kann eine wiederkehrende Ursache beseitigen; eine Kontrolle kann Verschlechterung früh erkennen; ein anderer Zugang zum Technikraum kann die Arbeit beschleunigen. Jeder Vorschlag sollte abschätzen, welchen Teil des Problems er tatsächlich verbessern kann.
Die Kosten eines vergangenen Ereignisses werden nicht automatisch zu einer künftigen Einsparung. Eine Investition ist anhand einer plausiblen Ereignishäufigkeit, der Wahrscheinlichkeit ihrer Wirksamkeit, der laufenden Kosten und der Nutzungsdauer zu bewerten. Bei begrenzten Daten machen begründete Szenarien die Entscheidung transparenter als eine einzelne, scheinbar sichere Renditeangabe.
Zum Einstieg kann das Resort einige jüngere Ereignisse mit erkennbaren Folgen auswählen und gemeinsam mit Rezeption und Finanzbereich rekonstruieren. Das CMMS kann die technischen Bezüge aufnehmen; Vertriebs- und Buchhaltungsinformationen vervollständigen das Bild über festgelegte Verknüpfungen und Zuständigkeiten.
Das nützliche Ergebnis für die Geschäftsleitung ist eine begründete Wahl: Welche Maßnahme mindert eine erhebliche Folge, welche Annahmen stützen die Prognose und wie wird das Ergebnis geprüft? Die Instandhaltung erhält dadurch eine verständliche wirtschaftliche Bewertungsgrundlage, die mit den Leistungen verbunden ist, die das Resort verfügbar halten muss.
Quellen und Verweise
- CoStar — STR Benchmark — Glossary: Average Daily Rate (ADR) and Revenue Per Available Room (RevPAR)Quellen geprüft am 21. November 2026.Datenzeitraum und Geltungsbereich: Glossar, abgerufen am 21. November 2026; Definitionen, keine Marktschätzung.
So wird diese Quelle verwendet
ADR = Zimmerumsatz / verkaufte Zimmer; RevPAR = Zimmerumsatz / verfügbare Zimmer.
Einträge zu Average Daily Rate und Revenue Per Available Room. Die frühere STR-Website leitet zu CoStar weiter; verwendet wird die tatsächlich aufgerufene endgültige URL.
- Cornell University eCommons / Service Science (INFORMS) — Anderson, C. K.; Lawrence, B. — The Influence of Online Reputation and Product Heterogeneity on Service Firm Financial PerformanceVeröffentlicht: 2014-11-01. Quellen geprüft am 21. November 2026.Datenzeitraum und Geltungsbereich: Historische Studie, veröffentlicht 2014; keine aktuellen Marktdaten. Der Stichprobenzeitraum wird im eingesehenen Abstract nicht genannt.
So wird diese Quelle verwendet
Zusammenhang innerhalb der Stichprobe zwischen einem Anstieg des Online-Reputationswerts um 1 % und einem Anstieg des RevPAR um 0,99 %.
Befund im Abstract des institutionellen Repositoriums geprüft; DOI 10.1287/serv.2014.0080. Nicht als Kausalität oder Multiplikator für Instandhaltung interpretiert. PDF nicht abgerufen: Der Download lieferte HTTP 429; Metadaten und Abstract waren verfügbar.