Le coût réel d’une panne dans un resort : au-delà de la facture de réparation
La facture de réparation ne décrit qu’une partie d’une panne. Une méthode pour distinguer surcoûts, chiffre d’affaires et marge perdus, indemnisations et réputation, avec un exemple vérifiable.
Dans ce guide
- La facture ne raconte qu’une partie de l’histoire
- Quatre groupes d’effets financiers
- Partir des nuitées-chambres effectivement perdues
- Un calcul complet aux hypothèses visibles
- La réputation a une valeur, mais exige de la rigueur
- Bien enregistrer pour éviter les estimations arbitraires
- Utiliser le coût de l’événement pour décider
La facture ne raconte qu’une partie de l’histoire
On se souvient souvent d’une panne à travers la pièce achetée et les heures du technicien. Pendant ce temps, la réception a peut-être retiré des chambres du service, déplacé des clients, traité des demandes et proposé des compensations. L’équipe commerciale a pu perdre de la disponibilité précisément aux dates où ces chambres auraient été vendues.
Reconstituer les conséquences nécessite une fiche d’événement partagée : ce qui s’est passé, les services touchés, la durée et les effets financiers. Maintenance, réception et comptabilité détiennent chacune une partie de l’information.
L’objectif est de rendre les événements comparables et d’éclairer les décisions de prévention, de stock de pièces et d’investissement. Un montant crédible repose sur des postes traçables, des hypothèses explicites et l’absence de double comptage.
Quatre groupes d’effets financiers
Le premier groupe couvre les surcoûts de rétablissement du service : pièces, prestations extérieures, transports urgents, location de matériel et heures supplémentaires effectivement causés par la panne. Les heures normales du personnel interne doivent être enregistrées comme une consommation de ressources ; leur valorisation doit rester distincte des décaissements supplémentaires.
Le deuxième groupe correspond à la marge sur coûts variables perdue sur les services non vendus. Une chambre indisponible entraîne une vente perdue lorsqu’il existe une demande que le resort ne peut satisfaire avec une capacité de remplacement équivalente. L’effet sur la marge tient également compte des coûts variables réellement évités.
Le troisième groupe couvre les coûts de gestion du désagrément : indemnisations, prestations de remplacement, transferts et écarts de coût d’un hébergement alternatif. Leur traitement comptable doit être vérifié, car une remise peut déjà diminuer le chiffre d’affaires enregistré.
Le quatrième regroupe les autres effets à évaluer : dommages aux actifs, temps détourné d’autres activités, litiges et réputation. Leur chiffrage exige des éléments spécifiques. Ajouter un pourcentage forfaitaire à chaque panne peut donner une impression de précision tout en fragilisant les comparaisons.
Partir des nuitées-chambres effectivement perdues
Retirer dix chambres du service pendant deux nuits crée vingt nuitées-chambres indisponibles. Pour évaluer la perte financière, il faut déterminer combien auraient été vendues et combien de ventes ont été récupérées dans d’autres chambres ou à d’autres dates sans sacrifice financier supplémentaire.
La demande attendue peut être étayée par les réservations, les demandes refusées, les tendances de vente et la comparaison avec des périodes pertinentes. Si les données sont incertaines, il faut retenir des scénarios explicites. Lorsque les réservations étaient déjà confirmées, l’analyse part des suites réelles : annulation, relogement, séjour assorti d’une compensation ou autre solution.
Un vocabulaire financier commun facilite le travail. Dans le glossaire STR/CoStar, l’ADR est le chiffre d’affaires des chambres divisé par les chambres vendues ; le RevPAR est ce chiffre d’affaires divisé par les chambres disponibles. Ces indicateurs mesurent des recettes, pas un bénéfice. [1]
La valeur d’une chambre retenue pour un événement doit refléter les ventes réellement menacées. Le tarif moyen annuel peut mal représenter un arrêt survenant le week-end le plus chargé. Le périmètre des recettes doit également être clair, notamment pour les forfaits comprenant repas et autres prestations.
Un calcul complet aux hypothèses visibles
Exemple illustratif — hypothèses, et non données observées. Une panne retire 10 chambres du service pendant 2 nuits. On suppose que 80 % de ces nuitées-chambres auraient été vendues, sans possibilité de récupérer les ventes ailleurs dans le resort. Le chiffre d’affaires attendu est de 200 € par nuitée-chambre et les coûts variables réellement évités de 40 €. Les montants sont hors TVA ; aucun ne représente un tarif de marché vérifié.
| Poste | Calcul | Montant |
|---|---|---|
| Nuitées-chambres indisponibles | 10 × 2 | 20 |
| Nuitées-chambres perdues attendues | 20 × 80 % | 16 |
| Chiffre d’affaires chambres perdu | 16 × 200 € | 3 200 € |
| Coûts variables évités | 16 × 40 € | 640 € |
| Marge sur coûts variables perdue | 3 200 € − 640 € | 2 560 € |
| Réparations et pièces supplémentaires | Hypothèse | 1 200 € |
| Heures supplémentaires additionnelles | Hypothèse | 200 € |
| Compensation à d’autres clients restés dans le resort | Hypothèse | 300 € |
| Impact financier estimé | 2 560 € + 1 200 € + 200 € + 300 € | 4 260 € |
La compensation concerne d’autres clients, distincts des seize nuitées-chambres non vendues. Cela évite de comptabiliser deux fois la même conséquence. Les 3 200 € de recettes perdues sont déjà pris en compte dans les 2 560 € de marge et ne doivent pas être ajoutés une nouvelle fois au total.
Le décaissement supplémentaire supposé est de 1 700 € ; la marge non réalisée est de 2 560 €. Le total décrit ces composantes de l’événement sans prétendre représenter tout son effet sur le résultat annuel. Les coûts fixes, le traitement comptable et les éventuels remboursements d’assurance exigent une approche convenue avec la fonction financière.
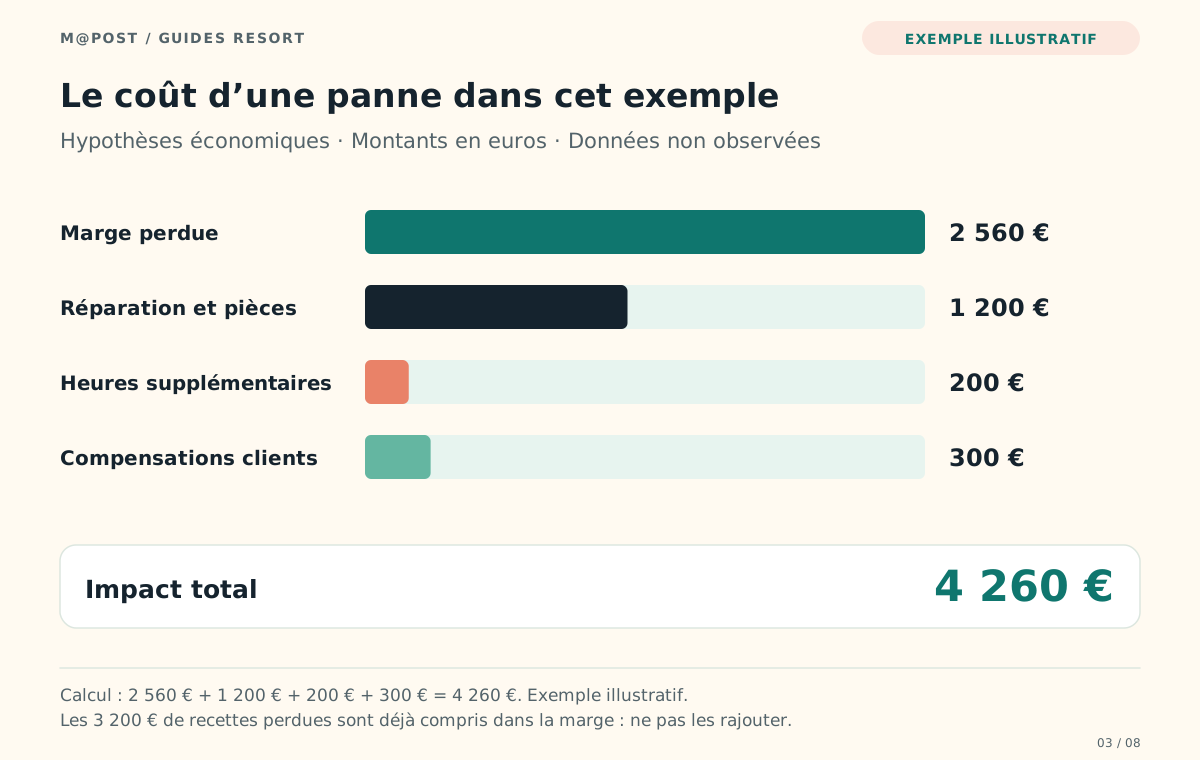
Description textuelle de cette figure
Quatre composantes de l’exemple : 2 560 € de marge perdue, 1 200 € de réparations, 200 € d’heures supplémentaires et 300 € de compensations ; total de 4 260 €.
La réputation a une valeur, mais exige de la rigueur
Une étude de Chris K. Anderson et Benjamin Lawrence, publiée en 2014 et accessible dans le dépôt de l’Université Cornell, rapporte, dans l’échantillon analysé à partir de données ReviewPro et STR, une association entre une hausse de 1 % du score de réputation en ligne et une augmentation de 0,99 % du RevPAR. [2]
Il s’agit d’une étude historique sur le lien entre réputation et performances hôtelières. Elle ne mesure pas l’effet d’une panne particulière, ne démontre pas qu’une réparation provoque cette variation et ne constitue pas une prévision pour un resort en 2026. L’évaluation d’un événement nécessite donc des enregistrements des réclamations et des mesures de rétablissement commercial, en distinguant les effets financiers documentés de ceux qui restent incertains.
La maintenance peut contribuer à l’analyse en identifiant les problèmes techniques récurrents dans les signalements. Si plusieurs clients se plaignent du même symptôme, celui-ci doit être rattaché à un lieu, une installation et une période. Les avis décrivent l’expérience ; l’investigation technique doit établir les causes.
Bien enregistrer pour éviter les estimations arbitraires
Tout événement significatif devrait disposer d’un identifiant reliant l’ordre de travail, l’interruption du service et les conséquences commerciales. L’indisponibilité doit être enregistrée avec son début et sa fin réels, en séparant le temps de réparation de l’attente des pièces, des accès, des essais ou de la remise en service.
Pour l’évaluation financière, conserver un justificatif ou une méthode d’estimation pour chaque poste : facture, heures additionnelles, réservation concernée, compensation et coût évité. Un champ peut indiquer s’il s’agit d’un montant constaté, d’une estimation ou d’un scénario. À mesure que les données arrivent, actualiser l’estimation en conservant une explication claire de la modification.
Les dossiers commerciaux contiennent des informations personnelles : l’analyse technique n’a besoin que des identifiants et montants pertinents, avec des accès adaptés à chaque rôle. La maintenance doit comprendre les conséquences de l’arrêt et la priorité de rétablissement, tandis que les détails concernant les clients restent dans les processus qui les gèrent.
Utiliser le coût de l’événement pour décider
Reconstituer l’impact financier aide à comparer les solutions. Une pièce en stock peut réduire l’attente ; une modification peut supprimer une cause récurrente ; un contrôle peut détecter précocement une dégradation ; un accès différent à un local technique peut raccourcir l’intervention. Chaque proposition doit estimer la partie du problème qu’elle peut réellement améliorer.
Le coût d’un événement passé ne devient pas automatiquement une économie future. Un investissement doit être évalué à partir d’une fréquence d’occurrence plausible, de la probabilité d’efficacité de la mesure, des coûts de fonctionnement et de la durée d’utilisation. Lorsque les données sont limitées, des scénarios argumentés rendent la décision plus transparente qu’un rendement financier unique présenté comme certain.
Pour commencer, le resort peut sélectionner quelques événements récents aux conséquences visibles et les reconstituer avec la réception et la comptabilité. La GMAO peut conserver les références techniques ; les informations commerciales et comptables complètent la lecture par des liens et responsabilités définis.
Le résultat utile pour la direction est un choix argumenté : quelle action réduit une conséquence significative, quelles hypothèses soutiennent la prévision et comment vérifier le résultat. La maintenance dispose alors d’une mesure financière compréhensible et reliée aux services que le resort doit maintenir disponibles.
Sources et références
- CoStar — STR Benchmark — Glossary: Average Daily Rate (ADR) and Revenue Per Available Room (RevPAR)Sources vérifiées le 21 novembre 2026.Période et périmètre des données: Glossaire consulté le 21 novembre 2026 ; définitions, et non estimation de marché.
Utilisation de cette source
ADR = chiffre d’affaires chambres / chambres vendues ; RevPAR = chiffre d’affaires chambres / chambres disponibles.
Entrées Average Daily Rate et Revenue Per Available Room. L’ancien site STR redirige vers CoStar ; l’URL finale effectivement consultée est utilisée.
- Cornell University eCommons / Service Science (INFORMS) — Anderson, C. K.; Lawrence, B. — The Influence of Online Reputation and Product Heterogeneity on Service Firm Financial PerformancePublication: 2014-11-01. Sources vérifiées le 21 novembre 2026.Période et périmètre des données: Étude historique publiée en 2014 ; il ne s’agit pas de données actuelles de marché. La période de l’échantillon n’est pas précisée dans le résumé consulté.
Utilisation de cette source
Association dans l’échantillon entre une hausse de 1 % du score de réputation en ligne et une hausse de 0,99 % du RevPAR.
Résultat vérifié dans le résumé du dépôt institutionnel ; DOI 10.1287/serv.2014.0080. Il n’est interprété ni comme une causalité ni comme un multiplicateur de maintenance. PDF non obtenu : le téléchargement renvoyait HTTP 429 ; les métadonnées et le résumé étaient disponibles.