El coste real de una avería en un resort: más allá de la factura de reparación
La factura de reparación solo describe parte de una avería. Un método para distinguir costes adicionales, ingresos y margen perdidos, compensaciones y reputación, con un ejemplo económico comprobable.
En esta guía
La factura solo cuenta una parte
Una avería suele recordarse por el repuesto comprado y las horas del técnico. Mientras tanto, recepción puede haber retirado habitaciones del servicio, trasladado huéspedes, gestionado solicitudes y ofrecido compensaciones. El equipo comercial puede haber perdido disponibilidad precisamente en las fechas en que esas habitaciones podían venderse.
Reconstruir el impacto exige un registro compartido del suceso: qué ocurrió, qué servicios se vieron afectados, durante cuánto tiempo y con qué consecuencias económicas. Mantenimiento, recepción y administración disponen de partes diferentes de la información.
El objetivo es poder comparar sucesos y respaldar decisiones de prevención, repuestos e inversión. Una cifra creíble procede de conceptos trazables, hipótesis declaradas y la ausencia de doble contabilización.
Cuatro grupos de efectos económicos
El primer grupo comprende los costes adicionales de restablecimiento del servicio: repuestos, servicios externos, transporte urgente, alquiler de equipos y horas extraordinarias efectivamente causadas por la avería. Las horas ordinarias del personal interno deben registrarse como utilización de recursos; su valoración debe distinguirse de los desembolsos adicionales.
El segundo es el margen de contribución perdido por servicios no vendidos. Una habitación indisponible provoca una venta perdida cuando existe una demanda que el resort no puede atender con una capacidad alternativa equivalente. El efecto sobre el margen también tiene en cuenta los costes variables realmente evitados.
El tercer grupo comprende los costes de gestionar las molestias: compensaciones, servicios sustitutivos, traslados y diferencias en el coste del alojamiento alternativo. Hay que comprobar su tratamiento contable, porque un descuento puede haber reducido ya los ingresos registrados.
El cuarto incluye otros efectos que deben evaluarse: daños a activos, tiempo desviado de otras actividades, controversias y reputación. Cuantificarlos requiere evidencias específicas. Añadir un porcentaje fijo a cada avería puede dar apariencia de precisión y, a la vez, hacer poco fiables las comparaciones.
Partir de las habitaciones-noche realmente perdidas
Retirar diez habitaciones del servicio durante dos noches genera veinte habitaciones-noche indisponibles. Para evaluar la pérdida económica, hay que establecer cuántas se habrían vendido y cuántas ventas se recuperaron en otras habitaciones o fechas sin un sacrificio económico adicional.
La demanda esperada puede sustentarse en reservas, solicitudes rechazadas, tendencias de venta y comparaciones con periodos adecuados. Cuando los datos sean inciertos, se utilizarán escenarios explícitos. Si las reservas ya estaban confirmadas, el análisis empieza por lo que ocurrió realmente: cancelación, traslado, estancia con compensación u otra solución.
Un vocabulario económico compartido resulta útil. En el glosario STR/CoStar, la ADR es el ingreso por habitaciones dividido entre las habitaciones vendidas; el RevPAR es el ingreso por habitaciones dividido entre las habitaciones disponibles. Miden ingresos, no beneficios. [1]
El valor de la habitación utilizado para un suceso concreto debe reflejar las ventas realmente expuestas. La tarifa media anual puede representar mal una parada durante el fin de semana de mayor demanda. También debe quedar claro el perímetro de los ingresos, especialmente en paquetes que incluyen comidas y otros servicios.
Un cálculo completo con hipótesis visibles
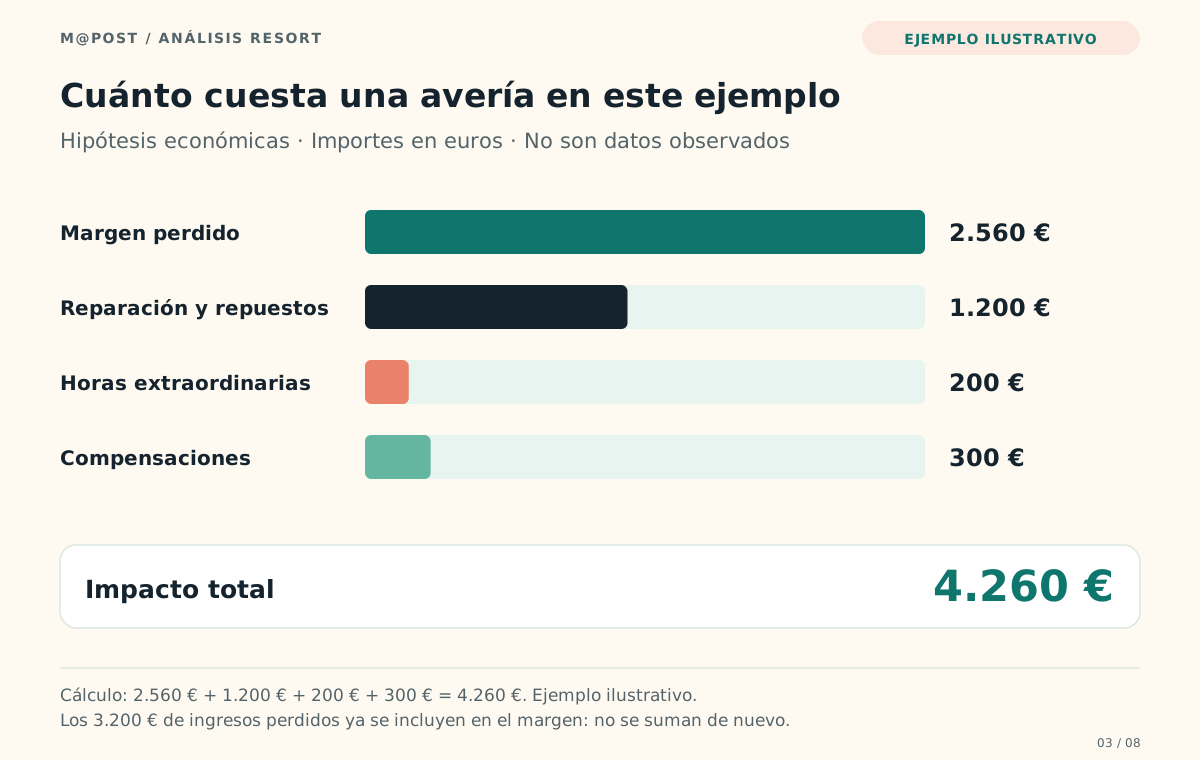
Ejemplo ilustrativo — hipótesis, no datos observados. Una avería deja fuera de servicio 10 habitaciones durante 2 noches. Se supone que se habría vendido el 80% de esas habitaciones-noche, sin posibilidad de recuperar las ventas en otro lugar del resort. El ingreso esperado es de 200 € por habitación-noche y los costes variables realmente evitados son de 40 €. Los importes excluyen el IVA; ninguna cifra representa una tarifa de mercado verificada.
| Concepto | Cálculo | Importe |
|---|---|---|
| Habitaciones-noche indisponibles | 10 × 2 | 20 |
| Habitaciones-noche cuya venta se prevé perder | 20 × 80% | 16 |
| Ingresos por habitaciones perdidos | 16 × 200 € | 3.200 € |
| Costes variables evitados | 16 × 40 € | 640 € |
| Margen de contribución perdido | 3.200 € − 640 € | 2.560 € |
| Reparaciones y repuestos adicionales | Hipótesis | 1.200 € |
| Horas extraordinarias adicionales | Hipótesis | 200 € |
| Compensaciones a otros huéspedes que permanecieron en el resort | Hipótesis | 300 € |
| Impacto económico estimado | 2.560 € + 1.200 € + 200 € + 300 € | 4.260 € |
Las compensaciones corresponden a otros huéspedes, distintos de las dieciséis habitaciones-noche no vendidas. Así se evita cargar dos veces la misma consecuencia. Los 3.200 € de ingresos perdidos ya están reflejados en el margen de 2.560 € y no deben sumarse de nuevo al total.
El desembolso adicional supuesto es de 1.700 €; el margen de contribución no obtenido es de 2.560 €. El total describe estos componentes del suceso y no pretende representar todo su efecto sobre el resultado anual. Los costes fijos, el tratamiento contable y las posibles indemnizaciones del seguro requieren un enfoque acordado con administración.
Descripción textual de la figura
Cuatro componentes del ejemplo: 2.560 € de margen de contribución perdido, 1.200 € de reparaciones, 200 € de horas extraordinarias y 300 € de compensaciones; total de 4.260 €.
La reputación tiene valor, pero exige rigor
Un estudio de Chris K. Anderson y Benjamin Lawrence, publicado en 2014 y disponible en el repositorio de Cornell University, identifica una asociación entre un aumento del 1% en la puntuación de reputación en línea y un aumento del 0,99% del RevPAR en la muestra analizada, utilizando datos de ReviewPro y STR. [2]
Es una investigación histórica sobre la relación entre reputación y desempeño hotelero. No mide el efecto de una avería individual, no demuestra que una reparación produzca esa variación ni constituye una previsión para un resort en 2026. Por tanto, la evaluación del suceso necesita registros de quejas y de medidas de recuperación comercial, separando los efectos económicos documentados de los que siguen siendo inciertos.
Mantenimiento puede contribuir al análisis identificando problemas técnicos recurrentes en los avisos. Si varios huéspedes se quejan del mismo síntoma, hay que relacionarlo con un lugar, una instalación y un periodo. Las reseñas describen la experiencia; la investigación técnica debe establecer las causas.
Registrar bien para evitar estimaciones arbitrarias
Cada suceso significativo debe tener un identificador que conecte la orden de trabajo, la interrupción del servicio y las consecuencias comerciales. El periodo de indisponibilidad debe registrarse con su inicio y final reales, separando el tiempo de reparación del tiempo de espera de repuestos, accesos, pruebas o entrega.
Para la evaluación económica, hay que conservar un documento o un método de estimación para cada concepto: factura, horas adicionales, reserva afectada, compensación y coste evitado. Un campo puede indicar si el importe es un dato real, una estimación o un escenario. Cuando haya datos disponibles, se actualizará la estimación dejando claro el motivo del cambio.
Los registros comerciales contienen información personal: el análisis técnico solo necesita identificadores y valores pertinentes, con accesos adecuados a cada función. Mantenimiento necesita comprender el impacto de la parada y la prioridad de restablecer el servicio, mientras los datos de los huéspedes permanecen dentro de los procesos que los gestionan.
Utilizar el coste del suceso para decidir
Reconstruir el impacto económico permite comparar alternativas. Un repuesto almacenado puede reducir la espera; una modificación puede eliminar una causa recurrente; un control puede detectar el deterioro a tiempo; un acceso diferente a una sala técnica puede acortar el trabajo. Cada propuesta debe estimar qué parte del problema puede mejorar realmente.
El coste de un suceso pasado no se convierte automáticamente en ahorro futuro. Una inversión debe evaluarse frente a una frecuencia plausible, la probabilidad de que la medida sea eficaz, los costes de funcionamiento y el periodo de uso. Si hay pocos datos, unos escenarios razonados hacen más transparente la decisión que una rentabilidad única aparentemente segura.
Para empezar, el resort puede seleccionar unos pocos sucesos recientes con consecuencias visibles y reconstruirlos con recepción y administración. El CMMS puede conservar las referencias técnicas; la información comercial y contable completa la visión mediante vínculos y responsabilidades definidos.
El resultado útil para la dirección es una elección razonada: qué actuación reduce una consecuencia relevante, qué hipótesis sustentan la previsión y cómo se verificará el resultado. El mantenimiento obtiene así una medida económica comprensible y conectada con los servicios que el resort debe mantener disponibles.
Fuentes y referencias
- CoStar — STR Benchmark — Glossary: Average Daily Rate (ADR) and Revenue Per Available Room (RevPAR)Fuentes consultadas el 21 de noviembre de 2026.Periodo y ámbito de los datos: Glosario consultado el 21 de noviembre de 2026; definiciones, no una estimación de mercado.
Cómo se utiliza esta fuente
ADR = ingresos por habitaciones / habitaciones vendidas; RevPAR = ingresos por habitaciones / habitaciones disponibles.
Entradas Average Daily Rate y Revenue Per Available Room. La antigua web de STR redirige a CoStar; se utiliza la URL final realmente consultada.
- Cornell University eCommons / Service Science (INFORMS) — Anderson, C. K.; Lawrence, B. — The Influence of Online Reputation and Product Heterogeneity on Service Firm Financial PerformancePublicado: 2014-11-01. Fuentes consultadas el 21 de noviembre de 2026.Periodo y ámbito de los datos: Estudio histórico publicado en 2014; no son datos actuales de mercado. El resumen consultado no especifica el periodo de la muestra.
Cómo se utiliza esta fuente
Asociación en la muestra entre un aumento del 1% en la reputación en línea y un aumento del 0,99% del RevPAR.
Resultado verificado en el resumen del repositorio institucional; DOI 10.1287/serv.2014.0080. No se interpreta como causalidad ni como multiplicador del mantenimiento. No se obtuvo el PDF: la descarga devolvió HTTP 429; los metadatos y el resumen estaban disponibles.